친절한 세무사



친절한 세무사
공지사항
티스토리 뷰
#상속세신고대행
#상속세신고
#상속세세무조사
#상속세무조사사전통지서
안녕하세요
프렌즈 세무법인
세무사 안동민 입니다.
상속세 계산 구조는
아랭 이미지와 같이
복잡한 구조로 되어 있습니다.
큰 틀에서만
설명을 하고 있으며
각기 깊숙히 들어가면
방대해집니다.
여기서는
전반적인 상속세 계산구조에
대해서만 알아봅니다.
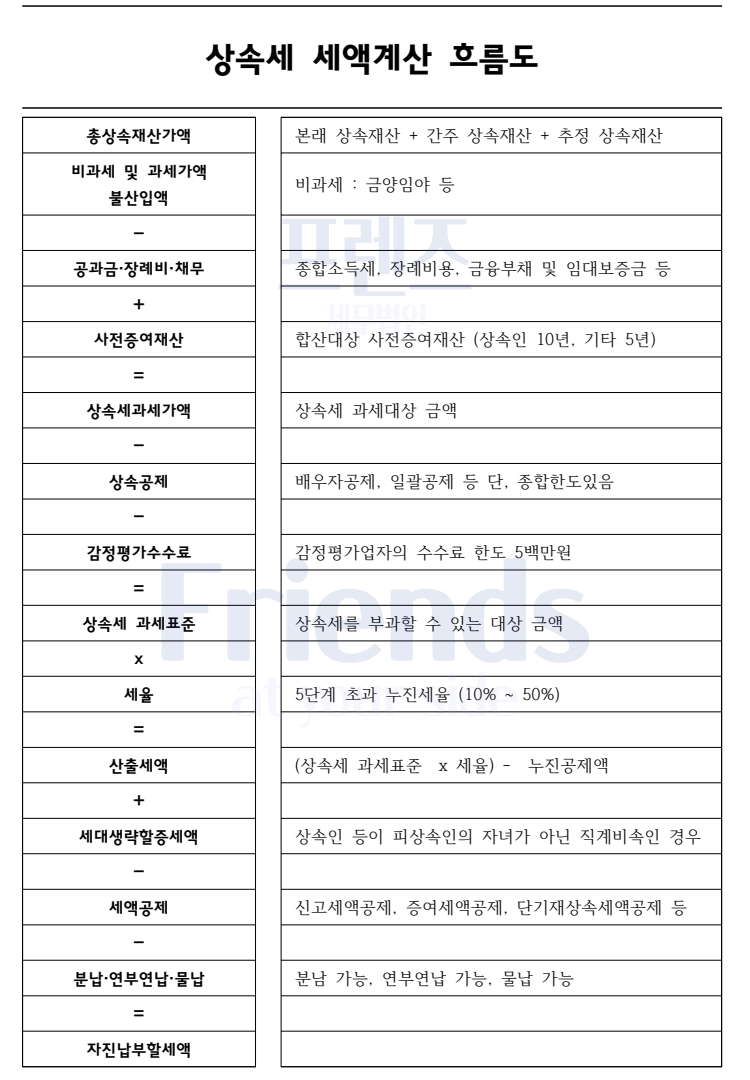
본래 상속재산
피상속인(=돌아가신 분)의 상속개시일 현재의 재산
간주 상속재산
퇴직금, 신탁재산, 보험금
추정 상속재산
피상속인(=돌아가신 분)이
돌아가시기 전 1년(2년)내에
재산을 처분하거나
예금을 인출하거나
채무를 부담한 경우로서
사용처가 입증되지 못한 금액
총상속재산가액
= 본래 + 간주 + 추정
위 산식에서
재산 파악이 중요하며
추정상속재산가액이 있는지 여부 확인도
매우 중요한 부분입니다.
또한
사전증여재산이 있는 경우
상속세 과세가액에 산입되어
상속세가 증가하게 됩니다.
이후
계산과정 중
상속공제 항목이 있는데
이를 잘 활용하여야
상속세 부담을 줄일 수 있습니다.
배우자공제
일괄공제
금융상속공제
등등
전화 상담 또는 방문 상담
을 원하시는 분들은
아래 이미지를 클릭하시어
전화를 주시면
간단한 상담 및 방문 예약을
해드립니다.
저희
프렌즈 세무법인은
납세자 분들의
세금 최소화를
위하여
노력을 하겠습니다.
대표 세무사 김종주
(현) 프렌즈 세무법인 본점 대표 세무사
(전) 국세청 29년 근무 서기관 퇴임
(전) 국립세무대학 졸업
(전) 국세청 조사국, 국제조세, 일선 세무서 재산세 과장 등 역임
세무사 최상준
(현) 프렌즈 세무법인 본점 파트너 세무사
(전) 국립세무대학 졸업
(전) 국세청 17년 근무
세무사 안동민
(현)네이버 지식IN 상담 세무사
(전) 동대문 세무서, 송파 세무서 상담세무사
(전)삼성의료원 근무
댓글